
Российскую карту в Турции по-прежнему не принимают, и виртуальные карты остаются самым хрупким звеном в списке альтернатив. Ininal, который годами закрывал вопрос турецкого безнала, лицензии лишился: 14 марта 2025 года TCMB решением 11811/21410 остановил работу компании вместе с Pay Fix и Aypara, вскоре управление этими организациями передали Фонду страхования вкладов (TMSF), а 8 ноября 2025 года регулятор аннулировал лицензии всех трёх и опубликовал решение в Resmî Gazete. В перечне отозванных лицензий электронных денежных организаций на сайте TCMB İninal Ödeme ve Elektronik Para Hizmetleri A.Ş. значится до сих пор.
Из этой пары остался Letim – предоплаченный кошелёк с картой Troy, который оформляют удалённо по загранпаспорту и пополняют через СБП. Это не банковский счёт, а кошелёк турецкой юрисдикции, и из этого следует вся практика: лимит до верификации, комиссия за каждый ввод и вывод, работа только внутри Турции и Северного Кипра, надзор того же регулятора, который закрыл Ininal.
Что произошло с Ininal и что это значит для балансов
Хронология по официальным сообщениям выглядит так. Решением от 14 марта 2025 года TCMB приостановил действие всех лицензий Pay Fix, Aypara и İninal – дело шло о расследовании нелегальных ставок, а карты в этот момент перестали проходить в магазинах и в интернете, пополнения из российских банков и через «Золотую корону» остановились. Через несколько дней управление компаниями передали TMSF. Осенью регулятор поставил точку: 8 ноября 2025 года лицензии аннулировали, решение вступило в силу с публикацией в Resmî Gazete.
Для туриста вывод один: пластик Ininal из турецкого магазина больше ничего не стоит, а судьба баланса зависит от процедуры возврата под контролем регулятора, а не от поддержки сервиса. Давление на сектор продолжается и в 2026 году: в сентябре 2026-го TCMB аннулировал лицензию Papel Elektronik Para ve Ödeme Hizmetleri A.Ş., и она тоже попала в список отозванных.
Внимание: «верифицированные аккаунты Ininal» и «обход блокировки через турецкого дропа», которые предлагают в Telegram, – это продажа доступа к сервису без лицензии. Ни пополнить такой кошелёк, ни оплатить им покупку уже нельзя, а отправленные деньги вернуть не получится.
Letim: что это за инструмент и где он работает
Карты Letim выпускает лицензированная электронная денежная организация Birleşik Ödeme Hizmetleri ve Elektronik Para A.Ş. – в списке TCMB она проходит уже под новым именем Moka United после слияния. Виртуальная карта эмитируется в турецкой национальной системе Troy, которую создавали местные банки и межбанковский карточный центр BKM, поэтому зона действия ограничена Турцией и турецкими банками Северного Кипра. За пределами страны сервис прямо указывает, что платежи не проходят: подписки на зарубежные сервисы, бронирование через иностранные платформы и покупки в зарубежных магазинах – не сюда.
Если нужен рабочий турецкий платёжный инструмент на короткую поездку для мелких расходов, кошелёк эту задачу закрывает. Если нужна карта на постоянку – для бронирований, аренды машины, оплаты счетов и переводов, – выгоднее оформить турецкую банковскую карту в отделении: у счёта в банке другие лимиты и другой набор функций, и он не зависит от одного приложения.
Karekod вместо Apple Pay: как проходит оплата у кассы
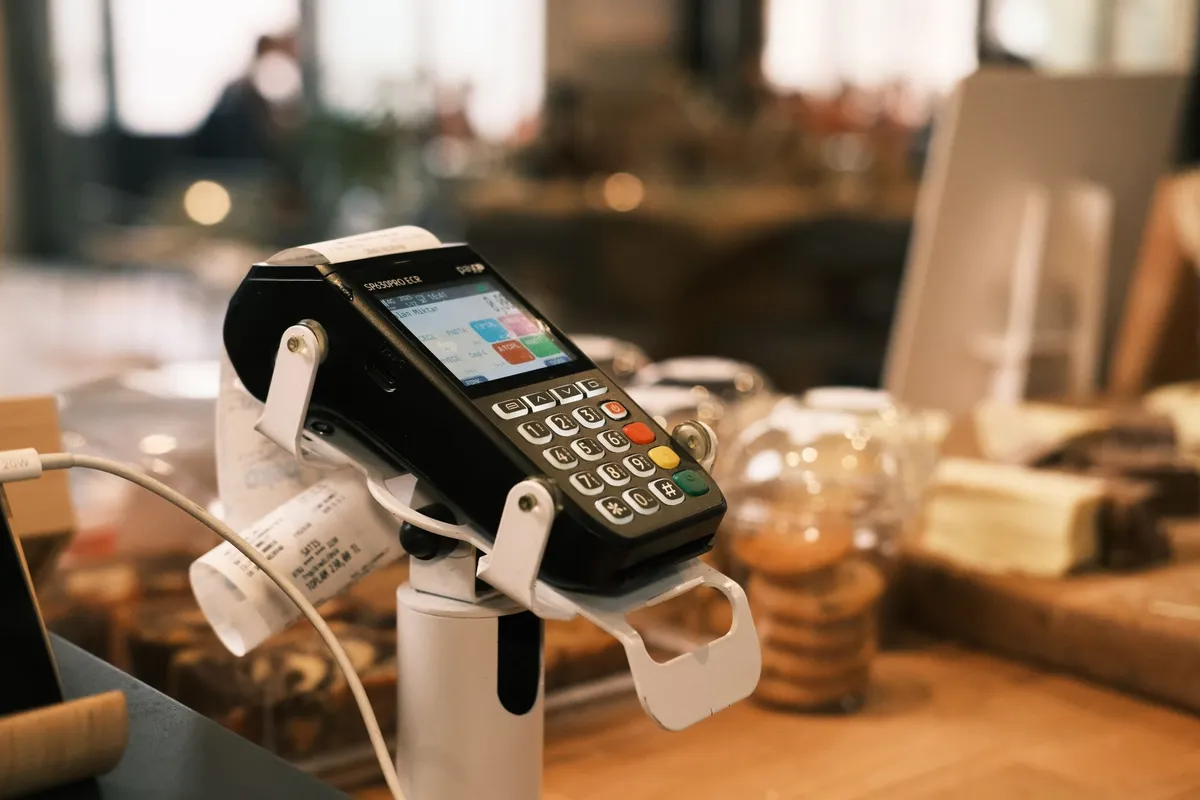
Виртуальную карту нельзя добавить в Apple Wallet или Google Wallet, поэтому привычное прикладывание телефона к терминалу не сработает. Бесконтактная оплата построена на турецком стандарте QR-кодов – Karekod: терминал на кассе показывает код, привязанный к конкретной сумме, вы открываете приложение Letim, наводите камеру, проверяете сумму и подтверждаете списание. По данным сервиса, подойдёт терминал любого турецкого банка – кассиру достаточно выбрать в меню оплату по QR.
В прошлую поездку я платил так в сетевом Migros на окраине Аланьи. Кассир сначала потянулась считывателем к моему телефону, потом нажала на терминале нужную кнопку – код появился на дисплее, сканер в приложении прочитал его с первого раза. Дольше всего ушло на объяснение, чего именно я хочу.
«Karekod ile ödemek istiyorum» [кареко́д иле́ одеме́к исти́йорум] – «хочу оплатить по QR-коду». Если кассир сомневается, уточните: «Pos cihazı karekod destekliyor mu?» – «терминал поддерживает QR?».
Держится всё на мобильном интернете: код проверяется на сервере, и в подвале магазина или в глухом углу торгового центра сессия может отвалиться, а терминал напечатает чек с надписью Red или İptal. Про связь в стране есть отдельный разбор – мобильный интернет и eSIM в Турции; местный пакет с нормальным покрытием снимает вопрос надёжнее, чем надежда на роуминг.
Если платёж завис: сохраните чек об отмене (İptal или Red) и не повторяйте списание сразу. По правилам сервиса зависшая сумма возвращается на баланс автоматически в течение нескольких минут после сверки с платежным шлюзом; если возврата нет, сфотографируйте чек и отправьте его в поддержку через приложение.
Регистрация, верификация и лимиты
Аккаунт создаётся по номеру телефона, и подойдёт российский – турецкая SIM для регистрации не нужна. Без подтверждения личности кошелёк получает месячный лимит ₺2.750: по турецким ценам 2026 года это два-три похода в супермаркет. Неверифицированному аккаунту закрыты переводы на турецкие счета, переводы другим пользователям Letim и вывод остатка на российский счёт. После проверки загранпаспорта и селфи месячный лимит пополнений вырастает до ₺1.000.000, и открываются переводы. Внутренний паспорт РФ система не принимает.
Порог ₺2.750 – это не тариф сервиса, а требование турецкого финмониторинга к анонимным электронным кошелькам. В сентябре 2026 года MASAK поднял границу упрощённой идентификации для предоплаченных карт и электронных денег с ₺2.750 до ₺5.500, так что цифра на сайте может отставать от того, что показывает приложение: смотрите на экран внутри своего аккаунта.
Верификацию проходят из приложения: снимок разворота загранпаспорта с фотографией и машиночитаемой строкой при дневном свете, без бликов от ламинации и пальцев на тексте, затем селфи с поворотом головы по подсказкам. Имя и фамилию латиницей система распознаёт сама, и их стоит сверить с паспортом до отправки – расхождение в одной букве отправляет заявку на ручную проверку. В отзывах на профильных площадках с осени 2025 года регулярно встречаются жалобы на застрявшую верификацию и медленную поддержку, поэтому проверку паспорта не стоит откладывать на последний вечер перед вылетом.
Физическая карта: зачем она нужна и сколько стоит
Пластик заказывают в приложении с доставкой курьером: по Турции 3–5 рабочих дней, по России 4–7, по Северному Кипру 5; в России доступны 17 городов, в Турции – 81. В прошлый приезд я оформил заявку в первый вечер и получил карту на третий день, и это была удача: если бы ехал на четыре дня, курьер привёз бы пластик уже после выселения из отеля. На короткие поездки заказывать карту заранее почти бессмысленно.
Стоимость доставки на сайте сервиса указана в двух местах по-разному: ₺250 в разделе о карте и ₺400 в FAQ. Точную сумму показывает приложение при оформлении заявки. Карта безымянная, действует три года, к одному аккаунту привязывают до пяти карт, бесконтактная оплата проходит без PIN до ₺750, а PIN – это последние четыре цифры шестнадцатизначного номера, и сменить его можно в банкомате турецкого банка. Смысл в пластике ровно один: он работает там, где нет мобильного интернета, – в подземном переходе, на рынке, в маленькой лавке, где QR не принимают. Пополнить саму карту через банкомат нельзя, только через приложение.
Комиссии и лимиты: официальные тарифы Letim
Все суммы ниже – из раздела «Комиссии и лимиты» на сайте сервиса; те же цифры приложение показывает перед подтверждением операции. Тарифы Letim меняет, и в FAQ на том же сайте часть значений ещё старая – например, снятие в банкомате указано как 3,5% против 5,3% в тарифной таблице. Ориентируйтесь на экран подтверждения, а не на скриншоты из чужих статей.
| Операция | Комиссия |
|---|---|
| Пополнение с российского банковского счёта | 5,3% |
| Снятие наличных в банкомате | 5,3% |
| Перевод на счёт в турецком банке | 4% |
| Перевод остатка на российский счёт | 5% |
| Перевод другому кошельку Letim | 2% |
| Операция | На одну транзакцию | В день | В месяц |
|---|---|---|---|
| Пополнение с банковского счёта | – | – | ₺1.000.000 |
| Снятие наличных в банкомате | ₺20.000 | ₺50.000 | ₺100.000 |
| Перевод на российский счёт | ₺20.000 | ₺50.000 | ₺250.000 |
| Перевод на счёт в турецком банке | ₺20.000 | ₺50.000 | ₺250.000 |
| Перевод на другой кошелёк Letim | ₺20.000 | ₺50.000 | ₺250.000 |
Пополнение идёт только со своего счёта в российском банке через СБП: в приложении вводят сумму в лирах, сервис считает рубли, вы подтверждаете платёж в банковском приложении, деньги приходят мгновенно. Картой, в том числе кредитной, кошелёк не пополнить. По отзывам пользователей, часть российских банков под блокирующими санкциями отклоняет переводы в адрес турецких платёжных шлюзов, поэтому первое пополнение разумно делать небольшой суммой – так вы заодно проверите и курс, и комиссию на своей сумме.
Как посчитать свои потери на вводе и снятии
Курс, по которому сервис конвертирует рубли в лиры, – не курс Банка России: внутри заложена маржа, и её размер меняется вместе с рынком. Назвать «правильный» процент невозможно, зато можно посчитать свою переплату за минуту.
| Шаг | Что подставить |
|---|---|
| Комиссия сервиса | 5,3% от суммы пополнения (тариф Letim) |
| Сумма к конвертации | сумма пополнения минус комиссия |
| Курс приложения | виден на экране подтверждения до перевода |
| Курс для сравнения | официальный курс Банка России на дату перевода |
| Потери на курсе | разница между этими двумя курсами в процентах |
| Итоговая переплата | комиссия плюс курсовая разница |
Пример на ₽30 000. Комиссия 5,3% – это ₽1 590, в конвертацию уходит ₽28 410. Если курс приложения окажется хуже курса Банка России на 5%, лир на балансе будет примерно на 10% меньше, чем при обмене по официальному курсу без комиссии. Снять эту сумму наличными – ещё 5,3% по тарифной таблице плюс возможный сбор банка, которому принадлежит банкомат, так что потери по кругу «рубли – лиры – кэш» доходят до 15%. Снятие вообще стоит держать как аварийный вариант: по банкоматам разных банков есть отдельный разбор – снятие наличных в банкоматах Турции.
Обратный вывод остатка на российский счёт стоит 5% плюс конвертация по внутреннему курсу и занимает до пяти рабочих дней; доступен он только верифицированному аккаунту. Остаток перед вылетом проще потратить – супермаркеты и магазины дьюти-фри в аэропорту карту Troy принимают.
Оплата в поездке: касса, связь, транспорт
Сети, мелкие лавки и рынки
В крупных сетях – Migros, Carrefour, Gratis – QR-оплата по POS-терминалу проходит спокойно, кассиры знают процедуру. В несетевой лавке, на рынке или в маленьком кафе терминала с поддержкой QR может просто не быть, и продавец предпочтёт наличные. Если вы возвращаете покупку, оплаченную через Karekod, деньги вернут не на карту автоматически: нужно прийти в магазин с чеком и сказать, что оплата была по QR-коду.
Транспорт: почему QR из кошелька не заменяет İstanbulkart
Валидаторы в Стамбуле читают İstanbulkart и QR-код из приложения İstanbulkart Mobil, привязанного к городской транспортной системе; код из Letim турникет не примет. Рабочая связка с городским транспортом ровно одна – пластиковая карта Letim: по данным сервиса, ей можно пополнить İstanbulkart в автоматах пополнения и через POS-терминалы. Саму İstanbulkart покупают и пополняют в автоматах на станциях метро, у причалов и на остановках, наличные лиры там принимают. Тарифы, типы карт и правила пересадок – в отдельном разборе про İstanbulkart.
Полезная мелочь внутри приложения
За баланс кошелька в том же приложении покупают код eSIM Airalo – вариант для тех, кто не хочет искать местную SIM в первый день. Транзакции доступны круглосуточно, а номер телефона, привязанный к аккаунту, меняют только через колл-центр Letim. Полностью удалить аккаунт нельзя по правилам турецкого регулирования электронных денег – можно лишь закрыть его и удалить свои данные.
Риски: регулятор, баланс и отчётность
История Ininal и Papel – не абстракция: лицензии турецких платёжных организаций отзывают, причём в рамках борьбы с нелегальными ставками и отмыванием, и решение регулятора клиенты узнают по факту. Отсюда рабочее правило: держите на балансе сумму на день-два расходов – примерно ₺1.500–2.500, – а основной бюджет в наличных или на карте. То же касается срока: не пополняйте кошелёк на всю поездку в первый день.
Со страховкой тоже есть нюанс. Гарантии TMSF распространяются на депозиты в банках, и на 2026 год лимит составляет ₺1.200.000 на человека в одном банке, а баланс предоплаченного кошелька депозитом не является и под эту защиту не попадает. Если у платформы начнутся проблемы, возврат денег иностранному клиенту идёт по процедуре надзорного органа, без автоматической выплаты.
Российские правила: когда нужен отчёт в ФНС
С точки зрения валютного законодательства РФ кошелёк Letim – электронное средство платежа от иностранного поставщика, а не банковский счёт. Уведомление об открытии счёта подают по счетам в зарубежных банках, а по кошелькам отчитываются о движении средств: отчёт о переводах нужен, если за календарный год на кошелёк зачислили больше ₽600 000. Порог установлен ч. 7 ст. 12 закона № 173-ФЗ, условия освобождения от отчётности и сроки разъясняет ФНС России. При поездке на ₽50 000–100 000 отчитываться не о чем. Правила и формы меняются, а ошибки в отчётности стоят дорого, поэтому при суммах у порога разумнее сверить ситуацию с налоговым консультантом, а не с форумом.
С чем сравнивать: наличные, карты СНГ, UnionPay
Оценка кошелька имеет смысл только рядом с тем, что уже лежит в кармане.
| Способ оплаты | Как получить | Где принимают | Расходы |
|---|---|---|---|
| Наличные USD или EUR | обменник в городе, Döviz Bürosu | везде после обмена на лиры | курс обменника; в туристических кварталах он хуже, чем в жилых районах |
| Карта банка СНГ (Казахстан, Кыргызстан, Беларусь) | счёт в банке за рубежом, оформляется заранее | терминалы, интернет-оплата, бронирования, аренда машины | комиссия и курс банка-эмитента |
| UnionPay российского банка | в отделении банка в РФ | крупные сети, банкоматы, часть ТЦ | зависит от банка; часть карт не работает из-за санкционных ограничений |
| Кошелёк Letim (Troy) | удалённо, по загранпаспорту, за один вечер | только Турция и Северный Кипр | комиссии сервиса из таблицы выше плюс курс приложения |
Купюры долларов и евро берите ходовых номиналов и без повреждений: надорванные и исписанные купюры в обменниках принимают неохотно или по заниженному курсу. Перед поездкой с картой UnionPay проверяйте актуальный список рабочих банков и терминалов – он меняется вместе с санкционными пакетами: работают ли карты UnionPay в Турции. Общая картина по способам оплаты, переводам и обмену собрана в гиде как платить в Турции.
Как распределить бюджет
Схема, которая выдерживает сбой любой одной системы: примерно 60% отпускных денег – наличная валюта, которую меняют частями в городских обменниках; 30% – карта зарубежного банка или рабочая UnionPay для броней, аренды машины и крупных покупок в торговых центрах; 10% – кошелёк Letim с небольшим запасом на мелкие покупки в лавках и кафе, где нет терминала с NFC. Если ни карты СНГ, ни UnionPay нет, пропорция становится проще: наличные на основную часть расходов плюс кошелёк на мелочи, и пополнять его лучше уже на месте, под конкретные траты.
Три сценария, в которых кошелёк только добавит расходов: снимать через него наличные, если рядом есть банкомат, принимающий вашу другую карту; пытаться оплатить им зарубежные подписки и сервисы вне турецкого эквайринга; заказывать пластик за пару дней до вылета, когда доставка заведомо не успевает. Начните с малого: пополните кошелёк небольшой суммой, оплатите что-нибудь по QR в супермаркете и посмотрите на итоговый курс в истории операций – после этого решение о том, сколько держать на балансе, перестаёт быть теоретическим.